

Wir begleiten Ihre finanzielle Vorsorge.
DEMAK berät Unternehmen, Unternehmer und Privatpersonen seit 1997 in Köln. Heute bilden die Versorgung von Gesellschafter-Geschäftsführern und Belegschaften, die Auslagerung von Pensionsverpflichtungen sowie die ganzheitliche private Finanzplanung unser Kerngeschäft — unabhängig, zertifiziert, durchgerechnet statt geschätzt.
Ein Haus, zwei Einstiege, ein Plan.
Ob Unternehmen oder Privatperson: Am Anfang steht bei uns immer die Rechnung. Wählen Sie den Einstieg, der zu Ihnen passt.
Für Unternehmen und Geschäftsführer
Wenn eine Pensionszusage die Bilanz belastet, wenn der Geschäftsführer keine gesetzliche Rente hat oder die Belegschaft nach Altersvorsorge fragt.
- Altersversorgung für Geschäftsführer Wer sein Unternehmen führt, muss seine Rente selbst aufbauen — das Unternehmen ist der stärkste Hebel
- Pensionszusage aus der Bilanz nehmen Unser Schwerpunkt: neun Wege, ein Vergleich — mit Wirkung auf Bilanz, Liquidität und Rente
- Betriebliche Altersversorgung für die Belegschaft Versorgungswerk, Entgeltumwandlung, Unternehmenskasse
- Unternehmensnachfolge Übergabe, Verkauf, Ausgleich — geordnet und gerechnet
- Betriebliche Risiken Haftung, D&O, Cyber, Schlüsselpersonen
Was das für Sie heißt — kurz erklärt
Eine Pensionszusage ist ein Versprechen des Unternehmens an seinen Geschäftsführer: eine Rente im Alter. Dafür muss das Unternehmen Geld zurücklegen — die Pensionsrückstellung. Sie steht in der Bilanz, drückt Eigenkapitalquote und Rating und ist beim Verkauf des Unternehmens oft das größte Hindernis.
Wir zeigen, welche Wege es gibt, die Zusage aus der Bilanz zu bekommen oder von vornherein so zu gestalten, dass sie steuerlich hält und menschlich passt — und rechnen für jeden Weg durch, was er mit Bilanz, Liquidität und der späteren Rente macht. Erst dann wird entschieden.
Für Privatpersonen und Familien
Wenn Sie wissen wollen, ob Ihr Vermögen für den Ruhestand reicht, was im Erbfall gilt oder wie Sie Vermögen mit Plan aufbauen.
- Finanzplanung Die Klammer um alles: Liquidität, Vermögen, Steuern, Risiken, Ruhestand und Nachlass in einem Plan
- Private Altersversorgung Gefördert und ungefördert — inklusive Altersvorsorgedepot ab 2027
- Vermögen aufbauen und verwalten Depot, Fonds und ETFs, Vermögensverwaltung digital oder individuell
- Nachfolge und Nachlass Erbfolge, Schenkung, Testament — bevor es das Gesetz regelt
- Risikoabsicherung Einkommen, Gesundheit, Haftung, Sachwerte — was Sie wirklich braucht, und was nicht
- Baufinanzierung Kauf, Bau, Anschlussfinanzierung — aus der Planung heraus statt als isolierter Kredit
Was das für Sie heißt — kurz erklärt
Finanzplanung beantwortet die Fragen, die vor jedem Produkt stehen: Reicht das Vermögen für den gewünschten Ruhestand? Was passiert bei Krankheit, Tod oder Trennung? Wie viel Risiko ist nötig — und wie viel tragbar?
Die Planung erbringen wir als honorarbasierte Dienstleistung nach dem CFP®-Standard. Die Umsetzung — Anlage, Absicherung, Finanzierung — folgt danach, auf Wunsch über uns als Makler und Vermittler. Beides bleibt getrennt ausgewiesen.
Wann ein Gespräch mit uns sich rechnet.
Situationen, in denen aus einer offenen Frage sehr schnell Geld wird. Erkennen Sie eine wieder, ist der Anruf keine Höflichkeit, sondern Arbeit.
„Ich bin 54, beherrschender Geschäftsführer — und habe keine Ahnung, was am Ende netto ankommt.“
Altersversorgung für Geschäftsführer„Mein Käufer will die Pensionsrückstellung aus der Bilanz haben — vor dem Closing.“
Pensionszusage aus der Bilanz nehmen„Unser Gutachten ist drei Jahre alt, der Zins ist gefallen, die Rückstellung explodiert.“
Pensionszusage im Bestand„Die Belegschaft fragt nach bAV, die Personalabteilung fürchtet den Aufwand.“
Betriebliche Altersversorgung„Reicht das, was wir haben, für den Ruhestand — und was bleibt für die Kinder?“
Finanz- und Nachlassplanung„Riester läuft aus, ab 2027 kommt das Altersvorsorgedepot — was mache ich mit meinem Vertrag?“
Private AltersversorgungDie Empfehlung folgt der Rechnung — nicht dem Tarif.
Wir stellen Wege und Produkte einander gegenüber und zeigen, was sie mit Ihrer Liquidität, Ihrem Eigenkapital und Ihrer Versorgung machen. Erst dann wird entschieden.
- Unabhängig. Versicherungsmakler und Finanzanlagenvermittler — wir arbeiten für Sie, nicht für einen Produktgeber.
- Zertifiziert. Certified Financial Planner (CFP®), Certified Foundation and Estate Planner (CFEP®), Betriebswirt bAV (FH).
- Rechenbar. Eigene Analysewerkzeuge: Bilanzwirkung, Liquidität und Nettoversorgung Jahr für Jahr.
- Vernetzt. Aktuare, Steuer- und Rechtsexperten — koordiniert aus einer Hand.
Für alle, die es genauer wissen wollen.
Was hinter unserer Beratung steht: die Zahlen zur Versorgung des Geschäftsführers, unsere Arbeitsweise und Beiträge aus der Praxis.
Unsere Leistungen im EinzelnenAlle neun Leistungsfelder mit dem, was wir dort konkret tun
Versorgung des Gesellschafter-Geschäftsführers
Wer sein Unternehmen führt, hat meist keine gesetzliche Rente — aber die beste Versorgungsquelle direkt vor sich. Elf Durchführungswege, sechs steuerliche Prüfsteine, eine Frage: Welcher Weg passt zu Unternehmen und GGF? Erst die Planung, dann die Umsetzung.
Mehr dazuPensionszusage aus der Bilanz nehmen
Pensionsfonds, rückgedeckte und pauschaldotierte Unterstützungskasse, CTA, Rentnergesellschaft, Verzicht und Abfindung — neun Wege, ein Vergleich. Wir rechnen Bilanz-, Liquiditäts- und Steuerwirkung jedes Weges Jahr für Jahr durch und koordinieren die Umsetzung mit Aktuaren, Steuer- und Rechtsexperten.
Mehr dazuVersorgung von Belegschaften
Pensionszusage, Unterstützungskasse, Pensionsfonds, Direktversicherung und Pensionskasse — als Betriebswirt bAV (FH) wählen wir den Durchführungsweg, der zu Unternehmen, Bilanz und Belegschaft passt, und begleiten Versorgungsordnung, Entgeltumwandlung und Bestandsprüfung.
Zur betrieblichen AltersversorgungPrivate Altersversorgung
Wir spielen die gesamte Klaviatur: geförderte Vorsorge wie Basisrente, Riester-Rente, das neue Altersvorsorgedepot ab 2027 und betriebliche Entgeltumwandlung — ebenso wie ungeförderte Bausteine mit Fondsdepots, Rentenversicherungen und Immobilien.
Zur privaten AltersversorgungFinanzplanung
Honorarbasierte Planung nach CFP®- und CFEP®-Standard sowie DIN ISO 22222: Liquidität, Vermögen, Steuern, Risiken, Ruhestand und Nachlass in einem Plan. Die Finanzplanung ist die Klammer — Vermögensmanagement, Absicherung und Finanzierung sind die Bausteine, die wir darauf aufsetzen.
Zur FinanzplanungNachfolge- und Nachlassplanung
Unternehmensnachfolge, Erbfolge, Schenkung und Testament — geordnet, bevor es andere für Sie ordnen. Strukturiert nach CFEP®-Standard, abgestimmt mit Steuerberater und Notar.
Zur NachfolgeplanungVermögensmanagement
Vermögen aufbauen und verwalten: Investmentfonds, ETFs und Depotlösungen mit Plan, dazu die professionell gesteuerte Vermögensverwaltung — digital abschließbar, individuell ab größerem Vermögen, eigene Lösungen für Stiftungen und Betriebsvermögen.
Zum VermögensmanagementRisikoabsicherung — privat und betrieblich
Als Versicherungsmakler analysieren wir Ihre Absicherung, schließen echte Lücken und beenden Doppelversicherungen. Im Unternehmen: Haftung, D&O, Cyber, Betriebsunterbrechung und Schlüsselpersonen — Analyse, Optimierung und laufende Betreuung des Versicherungsbestands.
Zur RisikoabsicherungBaufinanzierung
Kauf, Bau, Modernisierung oder Anschlussfinanzierung — eingebettet in Ihre Gesamtplanung statt als isolierter Kredit. Als Immobiliardarlehensvermittler nach § 34i GewO vergleichen wir mehrere Banken und Versicherer.
Zur BaufinanzierungWarum die Versorgung des Geschäftsführers Chefsache istDrei Zahlen, die den Unterschied zwischen Ausschüttung und Betriebsrente zeigen
Schematische Darstellung; rund 30 % Unternehmenssteuern, 25 % Abgeltungsteuer zzgl. Solidaritätszuschlag. Keine Steuer- oder Rechtsberatung im Einzelfall. Mehr zur Versorgung für Geschäftsführer →
Wie wir arbeiten: erst rechnen, dann empfehlenEigene Analysewerkzeuge, ein Netzwerk aus Aktuaren, Steuer- und Rechtsexperten
Für die Auslagerung von Pensionszusagen und die Versorgung von Geschäftsführern nutzen wir eigene Analysewerkzeuge. Sie zeigen für jeden Weg, was er mit Eigenkapitalquote, Liquidität und Nettorente macht — zum Stichtag und über Jahre hinweg.
Das Ergebnis ist eine begründete Empfehlung, die Sie Ihrem Steuerberater vorlegen können. Die Umsetzung — Zusage, Gutachten, Produkt — folgt danach, koordiniert mit Aktuaren, Steuer- und Rechtsexperten aus unserem Netzwerk. Wir rechnen also nicht, um zu verkaufen, sondern damit Sie entscheiden können.
Das GGF-Versorgungs-Cockpit
Elf Wege, eingeordnet nach Bilanzwirkung und Liquidität — der „Versorgungskompass“ markiert die Wege, bei denen der Geschäftsführer gegen die Insolvenz seines Unternehmens abgesichert werden kann. Die Einordnung ist typisierend; die individuelle Rechnung verschiebt die Punkte. Umschaltbar auf Eigenkapital, Bilanzsumme, Zahlungsmittel, Liquidität 1. bis 3. Grades, Nettoumlaufvermögen, Anlagendeckung und die Nettorente des Versorgungsberechtigten.
Das Auslagerungs-Cockpit
Für jeden Auslagerungsweg die Wirkung auf zwölf Kennzahlen — zum Stichtag und über einen frei festlegbaren Zeithorizont, etwa bis zum Ende des Rentenbezugs oder für die nächsten zehn Bilanzjahre. Ergebnis unserer Untersuchung: Die Pensionszusage ist barwertig häufig die günstigere Versorgungsform — kostenneutral wird sie aber erst bei 7 bis 8,5 % Nettorendite auf die angelegte Steuerersparnis. Ein früher Zeitpunkt ist durchweg günstiger als ein späterer.
Zum Werkzeug für die Auslagerung → · Das Team kennenlernen →
Fachbeiträge aus der PraxisWas wir in Mandaten und Vorträgen erarbeiten — verständlich, mit Fundstellen, ohne Verkaufsabsicht
Zwei Berater, ein Haus — Sie sprechen direkt mit dem Fachmann.
Ihr Thema liegt bei DEMAK nicht bei einem Callcenter, sondern bei einem der beiden Berater, die auch rechnen.

Detlef Matthias Klotz
M.A., CFP®, CFEP® · Master in Business, Spezialisierung Wealth Management (EBS) · Betriebswirt bAV (FH) · Versicherungsbetriebswirt (DVA)
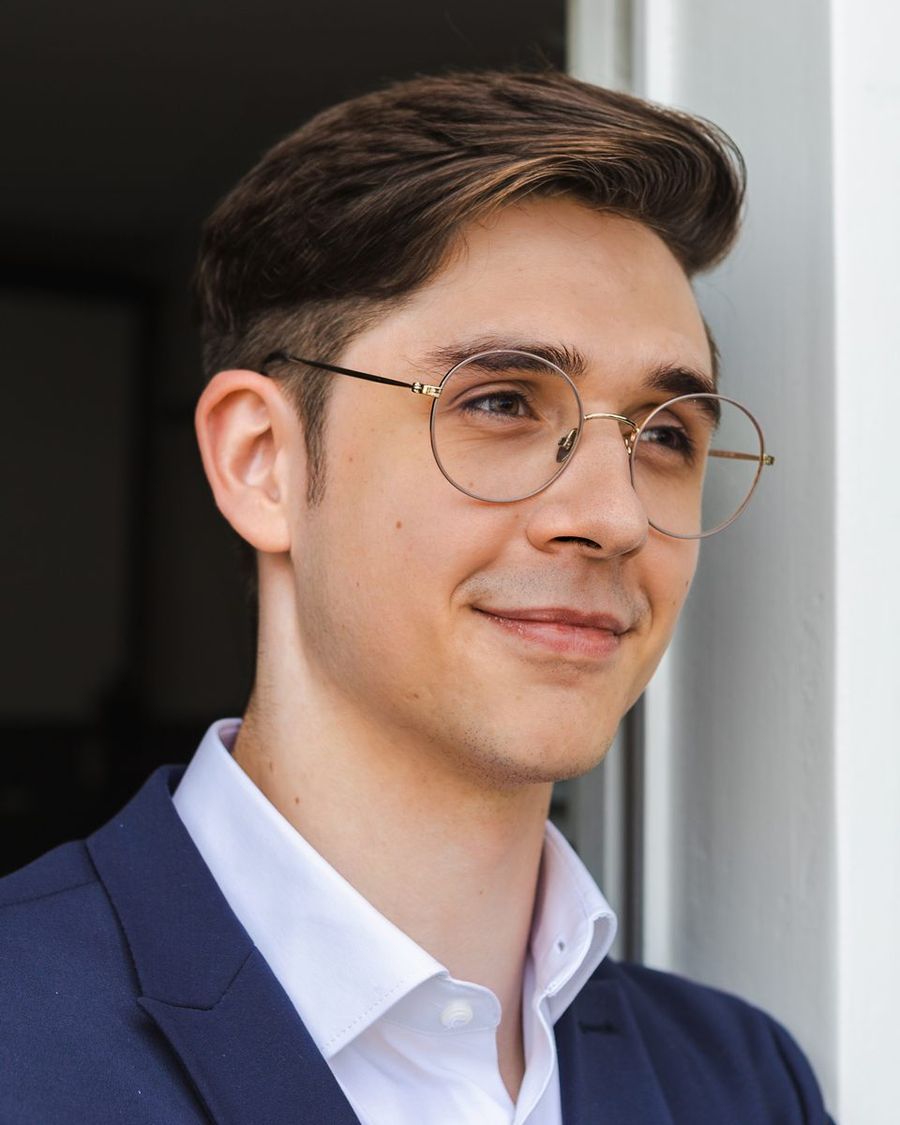
David Emanuel Klotz
CFP® · Generationenberater (EBS) · B.A. Betriebswirtschaftslehre · Finanzökonom · Bankkaufmann · Experte betriebliche Altersversorgung (DMA)
Lassen Sie uns über Ihre Situation sprechen.
Ein Erstgespräch — persönlich in Köln, bei Ihnen im Haus oder online. Sie sagen uns, worum es geht; wir sagen Ihnen, was wir dafür brauchen.