

Keine gesetzliche Rente — aber die beste Versorgungsquelle direkt vor sich.
Der beherrschende GGF ist in der Regel nicht pflichtversichert. Seine Versorgung entsteht nur, wenn er sie bewusst aufbaut — und das Unternehmen ist der stärkste Hebel dafür. Wir zeigen, welcher Weg zu Unternehmen und GGF passt.
Ein Gesellschafter-Geschäftsführer (GGF) zahlt in der Regel nicht in die gesetzliche Rente ein. Seine Altersversorgung muss er selbst organisieren — am besten über sein Unternehmen, das die Beiträge als Betriebsausgabe absetzen kann.
Für Geschäftsführer, die am Unternehmen beteiligt sind — beim Aufbau der Versorgung ebenso wie im Bestand, wenn zu prüfen ist, ob eine bestehende Zusage noch hält.
Aus 100 € Gewinn werden in der Betriebsrente 100 € Versorgungskapital — bei Ausschüttung bleiben privat rund 52 €. Und Sie wissen vorher, was am Ende netto ankommt.
Schematische Darstellung; rund 30 % Unternehmenssteuern, 25 % Abgeltungsteuer zzgl. Solidaritätszuschlag. Keine Steuer- oder Rechtsberatung im Einzelfall.
Erst planen, dann umsetzen.
Als finanzplanerische Dienstleistung stellen wir die Durchführungswege nach Ihren Präferenzen einander gegenüber: Liquidität im Betrieb oder Ausfinanzierung, Eigenkapitalquote und Rating, Nachfolge, Insolvenzschutz, Rente, Kapital oder Tranchen. Sie sehen für jeden Weg, was er mit Ihrem Unternehmen macht — und was beim GGF netto ankommt.
Ergebnis ist eine begründete Empfehlung, die Sie Ihrem Steuerberater vorlegen können. Die Umsetzung — Zusage, Gutachten, Produkt — folgt danach, koordiniert über unser Netzwerk.
Für Fachleute und alle, die es genau wissen wollen.
Die Durchführungswege im Einzelnen, ein durchgerechneter Musterfall und der Rechtsrahmen.
Die Durchführungswege: die Landkarte der GGF-VersorgungElf Wege und Varianten in drei Familien — Direktzusage, Unterstützungskasse, § 3 Nr. 63 EStG
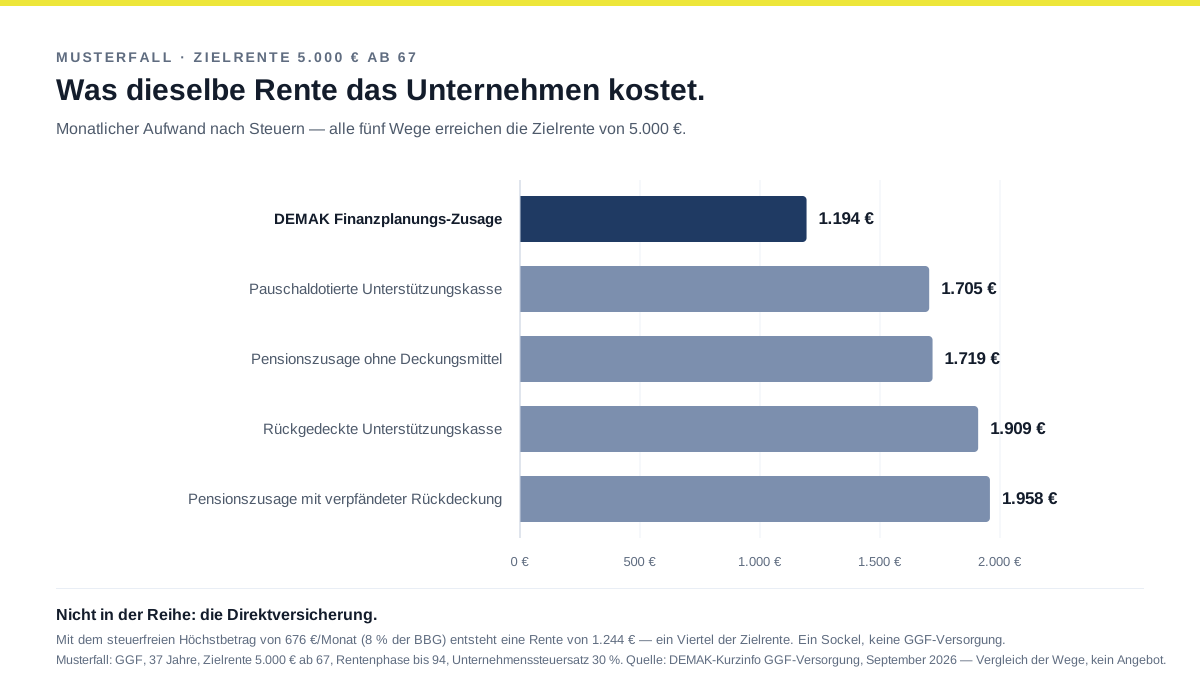
Die Wahl des Weges ist bares Geld: Für dieselbe Zielrente liegt der Monatsaufwand im Musterfall zwischen 1.750 € und 2.800 €.
Direktzusage / Pensionszusage
Ohne Rückdeckung, mit freier oder verpfändeter Rückdeckung, mit CTA oder wertpapiergebunden. Die Liquidität bleibt im Betrieb, die Rückstellung steht in der Bilanz — bei Verpfändung saldiert (§ 6a EStG, § 249, § 246 HGB).
Rückgedeckt, pauschaldotiert, Sonderformen
Bilanzneutral, voll abzugsfähig, ohne gesetzliche Beitragsgrenze (§ 4d EStG). Der meistgewählte Weg für höhere GGF-Versorgungen — mit Kapital-, Renten- oder Tranchenoption je Leistungsplan.
Direktversicherung, Pensionskasse, Pensionsfonds
Steuerfrei bis 8 % der Beitragsbemessungsgrenze, bilanzneutral. Sinnvoll als Sockel — für eine Versorgung auf GGF-Niveau allein nicht ausreichend.
Dieselbe Rente, sehr unterschiedliche Preise — der MusterfallMonatlicher Aufwand nach Steuern für fünf Wege bei 5.000 € Zielrente
Der Aufwand nach Steuern unterscheidet sich um bis zu 764 € im Monat, bei identischer Zielrente.
Der Transfer: warum das Unternehmen der stärkste Hebel istAus 100 € Gewinn: 52 € privat oder 100 € Versorgungskapital
Wird der Gewinn ausgeschüttet, greifen zwei Steuern hintereinander — bevor überhaupt etwas angelegt wird. Fließt er in die Versorgung, arbeitet er ungeschmälert; versteuert wird erst die Rente, häufig zu einem niedrigeren Satz.
Weg 1 — Gewinn ausschütten: Körperschaft- und Gewerbesteuer ≈ 30 €, Abgeltungsteuer und Solidaritätszuschlag ≈ 18 € — es bleiben ≈ 52 € privat. Weg 2 — Gewinn in die Betriebsrente: 100 € Versorgungskapital, voll als Betriebsausgabe, kein Zufluss beim GGF, Besteuerung erst bei Auszahlung — nachgelagert, häufig zu einem niedrigeren persönlichen Steuersatz. Rund der doppelte Kapitalstock, bevor Zins und Zinseszins überhaupt wirken.
Vereinfachte Annahmen: rund 30 % Unternehmenssteuern, 25 % Abgeltungsteuer zzgl. Solidaritätszuschlag. Keine Steuerberatung im Einzelfall. Ausführlich im Fachbeitrag „Betriebsrente oder Ausschüttung?“ →
Woran eine Zusage vor dem Finanzamt scheitertSechs Prüfsteine der Finanzverwaltung — Erdienbarkeit, Probezeit, Angemessenheit und mehr
Jede arbeitgeberfinanzierte Zusage an den beherrschenden GGF steht unter dem Vorbehalt der verdeckten Gewinnausschüttung. Finanzverwaltung und BFH haben dafür ein dichtes Prüfraster aufgebaut — 22 BMF-Schreiben und BFH-Urteile, die wir im Blick behalten.
- Erdienbarkeit — mindestens zehn Jahre bis zum Ruhestand, keine Neuzusage nach dem 60. Lebensjahr.
- Probezeit — Bewährung vor der Zusage, in der Regel zwei bis drei Jahre.
- Angemessenheit — Faustregel höchstens 75 % der letzten Aktivbezüge.
- Nachzahlungsverbot — Vordienstzeiten zählen nicht.
- Abfindung und Verzicht — nur mit vorab vereinbarter, eindeutiger Klausel.
- Schriftform und Eindeutigkeit — Art, Form, Voraussetzungen und Höhe eindeutig geregelt.
Zusage schon erteilt?
Dann geht es um Bewertung, Anpassung und die Frage, ob und wann die Verpflichtung aus der Bilanz soll.
Pensionszusage aus der Bilanz nehmenUnd der private Teil?
Versorgung, Vermögen und Ausschüttungspolitik gehören in einen Plan — genau das leistet die Finanzplanung.
Zur FinanzplanungDie Kurzinfo zum Mitnehmen
Elf Wege, ein Musterfall, die Prüfsteine — auf zwei Seiten, kostenfrei per E-Mail.
Kurzinfo anfordernIhre Versorgung — individuell gerechnet.
Alter, gewünschte Zielversorgung, aktuelle Bilanz und Gehaltsstruktur genügen für den Einstieg.