

Neun Wege aus der Pensionszusage — einer passt zu Ihrer Bilanz.
Eine Pensionszusage ist in der Anwartschaft ein Liquiditätsvorteil und in der Nachfolge eine Last. Wir zeigen, welcher Auslagerungsweg zu Ihrem Unternehmen passt — mit Bilanzwirkung, Liquidität und Nettoversorgung Jahr für Jahr.
Ihr Unternehmen hat seinem Geschäftsführer eine Rente versprochen — die Pensionszusage. Das dafür zurückgelegte Geld steht als Rückstellung in der Bilanz. Diese Verpflichtung kann man auf einen Pensionsfonds, eine Unterstützungskasse oder einen Treuhänder übertragen — das nennt man Auslagerung.
Für Gesellschafter-Geschäftsführer und Unternehmen mit bestehender Pensionszusage — besonders vor einem Verkauf, einer Übergabe an die nächste Generation oder wenn die Rückstellung durch gesunkene Zinsen stark gewachsen ist.
Eine bessere Bilanz, ein verkaufsfähiges Unternehmen und eine Versorgung, die auch dann sicher ist, wenn es dem Unternehmen einmal schlecht geht. Und vorher: einen ehrlichen Vergleich aller Wege statt eines Produkts.
Warum die Pensionszusage jetzt auf den Tisch kommt.
Rund 336 Mrd. € Deckungsmittel liegen in Deutschland in Direktzusagen; über eine Million Geschäftsführer und Vorstände haben eine Versorgungszusage. Mit der Nachfolgewelle im Mittelstand werden diese Zusagen bewegt — spätestens, wenn ein Käufer die Rückstellung in der Bilanz sieht.
- Pensionsrückstellungen belasten Eigenkapitalquote, Rating und Kaufpreis.
- Gesunkene Zinsen und gestiegene Lebenserwartung haben viele Zusagen teurer gemacht, als sie einmal gedacht waren.
- Ohne saubere Auslagerung bleibt die Verpflichtung beim Unternehmen — auch nach dem Verkauf.
- Je früher der Zeitpunkt, desto günstiger: Warten verteuert praktisch jeden Weg.
Welche Auslagerung passt — und was sie kostet.
Jeder Weg hat eine eigene Signatur in Bilanz, Kasse und Steuer. Wir rechnen sie nebeneinander, statt einen davon zu verkaufen.
Pensionsfonds
Steuerfreie Übertragung des erdienten Teils nach § 3 Nr. 66 EStG, Betriebsausgabe verteilt über zehn Jahre (§ 4e Abs. 3 EStG). Versicherungsförmig oder nicht versicherungsförmig — der Unterschied entscheidet über Beitrag und Nachschussrisiko.
Rückgedeckte Unterstützungskasse
Der noch nicht erdiente Teil wandert in die Kasse, kongruent rückgedeckt. Bilanzneutral, voll abzugsfähig — das klassische Kombimodell mit dem Pensionsfonds.
Pauschaldotierte Unterstützungskasse
Die Kasse reicht ihr Vermögen als Darlehen an das Unternehmen zurück: Steueraufwand entsteht, die Liquidität bleibt im Haus — wenn das Unternehmen die Kapitalanlage selbst verantworten will.
CTA — Treuhandmodell
Deckungsvermögen wird auf einen Treuhänder übertragen und nach § 246 Abs. 2 S. 2 HGB mit der Rückstellung saldiert. Bilanzverkürzung und Insolvenzschutz, ohne die Zusage zu verlassen.
Rentnergesellschaft
Die Verpflichtung wird auf eine eigene Gesellschaft abgespalten oder ausgegliedert — das operative Unternehmen ist frei. Anspruchsvoll in Umwandlungsrecht, Ausstattung und Haftung.
Verzicht und Abfindung
Verzicht auf den Future Service ist steuerneutral, eine Abfindung nur mit vorab vereinbarter Klausel betrieblich veranlasst — sonst verdeckte Gewinnausschüttung. Wir zeigen, wo die Grenzen liegen.
Für Fachleute und alle, die es genau wissen wollen.
Der Fachbeitrag zu den neun Wegen, unser Werkzeug und die Umsetzung Schritt für Schritt.
Zum Weiterlesen: die neun Wege im FachbeitragDer ausführliche Beitrag aus dem Bereich Wissen
Pensionsfonds für den Past Service, rückgedeckte Unterstützungskasse für den Future Service: Warum die Kombination der Standard ist, was CTA und Rentnergesellschaft leisten und wo jeder Weg an seine Grenzen stößt.
Zum Fachbeitrag „Neun Wege aus der Pensionszusage — und wann welcher trägt“ →
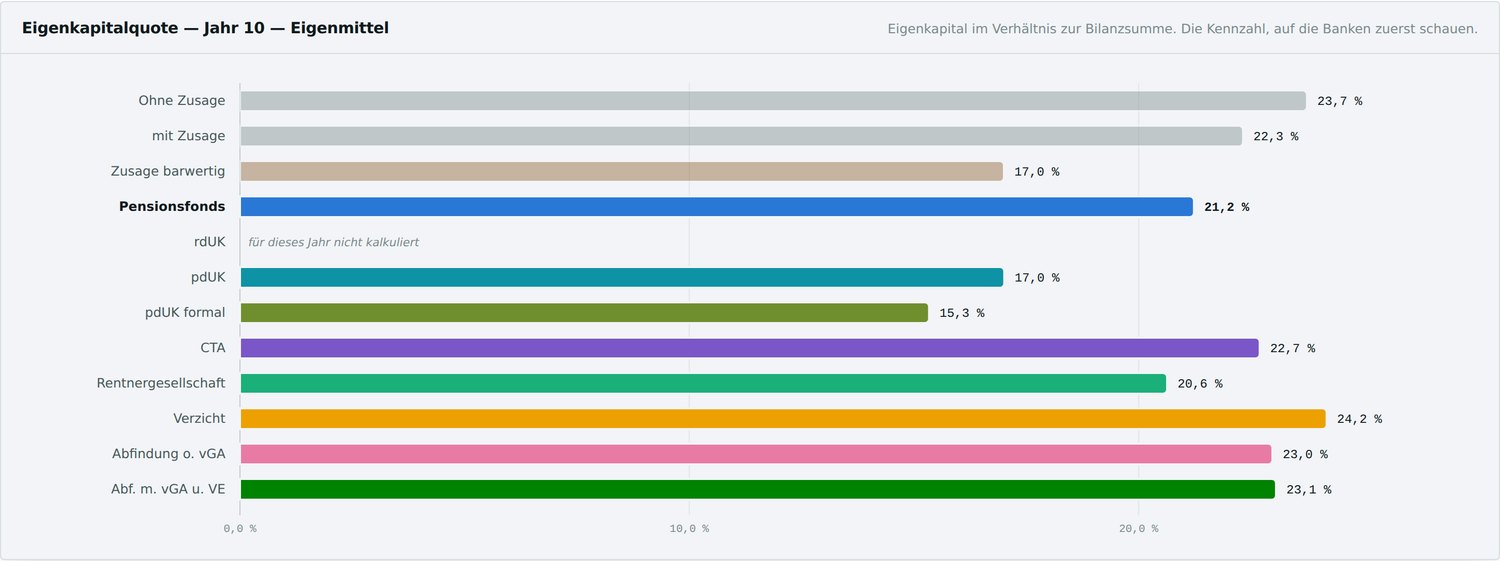
Unser Werkzeug: das Auslagerungs-CockpitBilanzwirkung Jahr für Jahr — zwölf Kennzahlen, zwei Perspektiven
Kein Prospekt, sondern ein eigenes Analysewerkzeug — der Grund, warum unsere Empfehlung prüfbar ist. Wir rechnen jeden Auslagerungsweg auf Ihre Bilanz: Eigenkapitalquote, Liquiditätsgrade, Nettoumlaufvermögen und Anlagendeckung — zum Stichtag und im Verlauf über einen frei festlegbaren Zeithorizont. Dazu die Perspektive des Versorgungsberechtigten: Was kommt netto an?
Umsetzung: wer was tut, in welcher ReihenfolgeAuslagerung gelingt nur im Team aus Finanzplaner, Aktuar und Rechtsberatung
Die Entscheidung für einen Weg ist der Anfang. Danach kommt es auf handwerklich saubere Schritte in der richtigen Reihenfolge an — wir koordinieren sie.
Analyse und Gegenüberstellung
Präferenzen aufnehmen, Wege durchrechnen, Empfehlung begründen — abgestimmt mit Ihrem Steuerberater.
DEMAK · FinanzplanungRechtliche Gestaltung
Zusage, Übertragungsvertrag, Verzicht oder Umwandlung — steuer-, arbeits- und betriebsrentenrechtlich sauber.
Netzwerk · RechtsberatungVersicherungsmathematik
Gutachten nach § 6a EStG und HGB, Übertragungswerte, Dotierungsrahmen, Bewertung von Deckungsvermögen.
Netzwerk · AktuarProdukt und Betreuung
Pensionsfonds, Unterstützungskasse, Rückdeckung oder Depot; Verpfändung oder CTA; laufende Überprüfung.
DEMAK · § 34d, § 34f GewODrei Unterlagen genügen für den Einstieg.
Sie müssen nichts vorbereiten, was Sie nicht schon haben. Damit liefern wir eine erste Einschätzung — und sagen Ihnen offen, wenn eine Auslagerung gerade nicht sinnvoll ist.
- Die Versorgungszusage samt Nachträgen und etwaiger Abfindungsklausel.
- Das letzte versicherungsmathematische Gutachten (HGB und § 6a EStG).
- Der letzte Jahresabschluss — für Eigenkapital, Liquidität und Anlagendeckung.
- Auf Wunsch ergänzend: Rückdeckungsversicherung, Gehaltsstruktur, Nachfolgeplanung.
Ihre Pensionszusage — durchgerechnet statt geschätzt.
Sie bekommen den Vergleich aller Wege: Bilanz, Liquidität, Nettoversorgung. Und eine Empfehlung, die Sie Ihrem Steuerberater vorlegen können.